


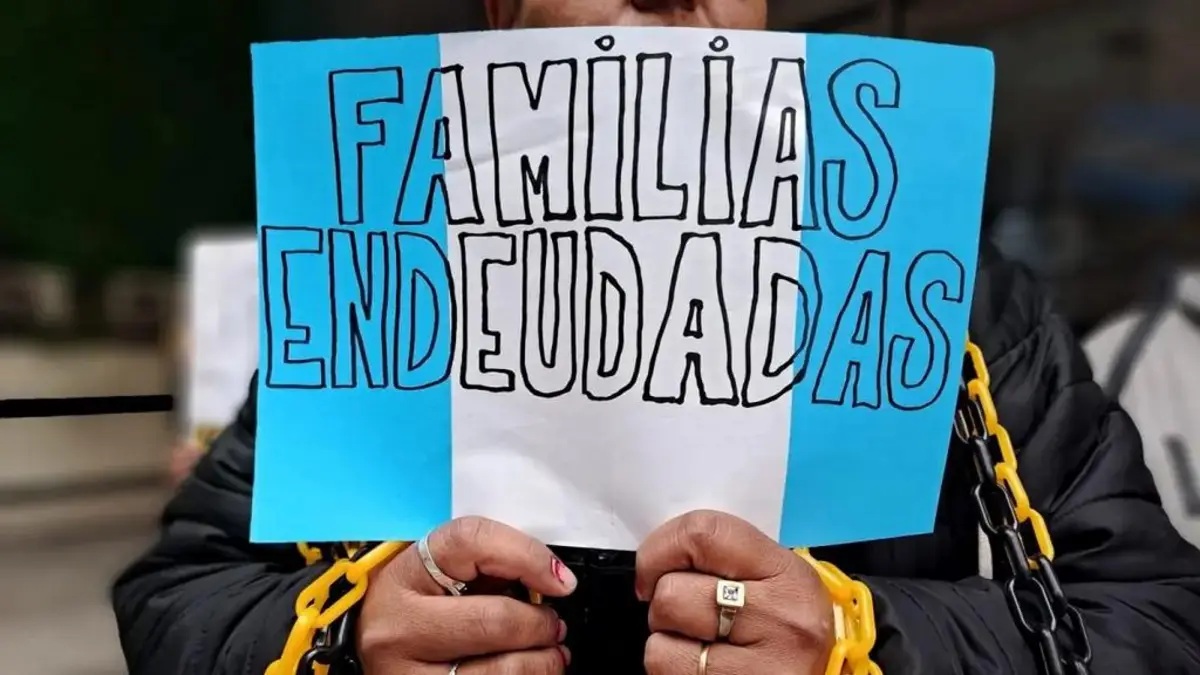
Un estudio del nuevo Observatorio de Pobreza y Desigualdad de la UNSa cuestiona uno de los argumentos del relato libertario para explicar el sobreendeudamiento. Los datos muestran que Argentina tiene conocimientos financieros similares al promedio regional, pero una crisis de ingresos que empuja a miles de familias a financiar su subsistencia con crédito.
La explicación oficial sobre el creciente endeudamiento de las familias argentinas suele poner el foco en la falta de educación financiera y en las decisiones individuales de consumo. Sin embargo, un estudio del nuevo Observatorio de Pobreza y Desigualdad (OPD) de la Universidad Nacional de Salta (UNSa) pone en discusión ese diagnóstico: los datos disponibles no muestran una correlación comprobable entre mayores conocimientos financieros y una menor probabilidad de caer en mora cuando los ingresos resultan insuficientes.
El informe expone una dimensión preocupante del deterioro económico. La morosidad bancaria de los hogares argentinos pasó de niveles habituales cercanos al 2,5% en 2024 al 12,8% en agosto de 2026. Se trata de una quintuplicación que llevó el indicador a su punto más alto de la última década. Una evolución que difícilmente pueda atribuirse exclusivamente a errores de administración doméstica.
El OPD vincula el fenómeno con la pérdida de poder adquisitivo y la sustitución progresiva del salario por crédito. Tras la devaluación de diciembre de 2023, el salario real registrado sufrió una caída cercana al 19%. En ese escenario, numerosas familias comenzaron a recurrir a préstamos y tarjetas para cubrir gastos corrientes. La combinación con el encarecimiento del financiamiento, que registró una suba del 67% en las tasas reales de los préstamos personales a octubre de 2025, terminó convirtiendo una herramienta de supervivencia en una fuente de incumplimientos.
Un problema que excede las decisiones individuales
La situación adquiere mayor gravedad en el norte del país. En el NOA, el 31,8% de los deudores acumulaba más de 90 días de atraso en agosto de 2026, frente al 27,2% del promedio nacional. En Salta, la mora alcanzaba al 31,2% de los deudores, con registros del 36,8% en Rivadavia y del 36,7% en General José de San Martín. El estudio identifica, además, un patrón de endeudamiento asociado a montos pequeños y necesidades de subsistencia.
La comparación regional también aporta elementos para discutir el diagnóstico oficial. Mientras Argentina registraba una morosidad familiar del 12,8%, Brasil se ubicaba en el 6%, y Chile, México y Perú presentaban valores de entre el 2,5% y el 3,2%. La distancia con economías vecinas sugiere que existen factores propios de la dinámica económica argentina que requieren una explicación más profunda.
El dato más incómodo para el argumento de la educación financiera surge del análisis empírico realizado con información de la CAF (Banco de Desarrollo de América Latina y el Caribe). Argentina presenta conocimientos financieros similares al promedio regional, de 57,8 puntos sobre 100, y se destaca en la comprensión de los efectos de la inflación, con un 69% de respuestas correctas. Pese a ello, el país exhibe niveles extraordinarios de incumplimiento.
La conclusión del OPD es relevante para el debate público: cuando los ingresos no alcanzan para cubrir las necesidades básicas, saber administrar el dinero no garantiza evitar la morosidad. La alfabetización financiera puede ser una herramienta valiosa, pero difícilmente resuelva una situación en la que el problema central es la insuficiencia de recursos. Atribuir el sobreendeudamiento a una supuesta incapacidad de las familias para manejar sus finanzas corre el riesgo de convertir una crisis de ingresos en una responsabilidad individual.