


Kim Im Porta
En Salta existen los terrenos donde cualquier hijo de vecino puede intentar montar un negocio. Primero hay que conseguir la parcela, después pagarla, construir, habilitar, contratar servicios, afrontar tasas, impuestos y, finalmente, cruzar los dedos para que la caja aguante. Y también existen los terrenos con privilegios. Son aquellos que, por su titularidad o por el destino que la ley reconoce, tienen un tratamiento tributario diferente al del resto.
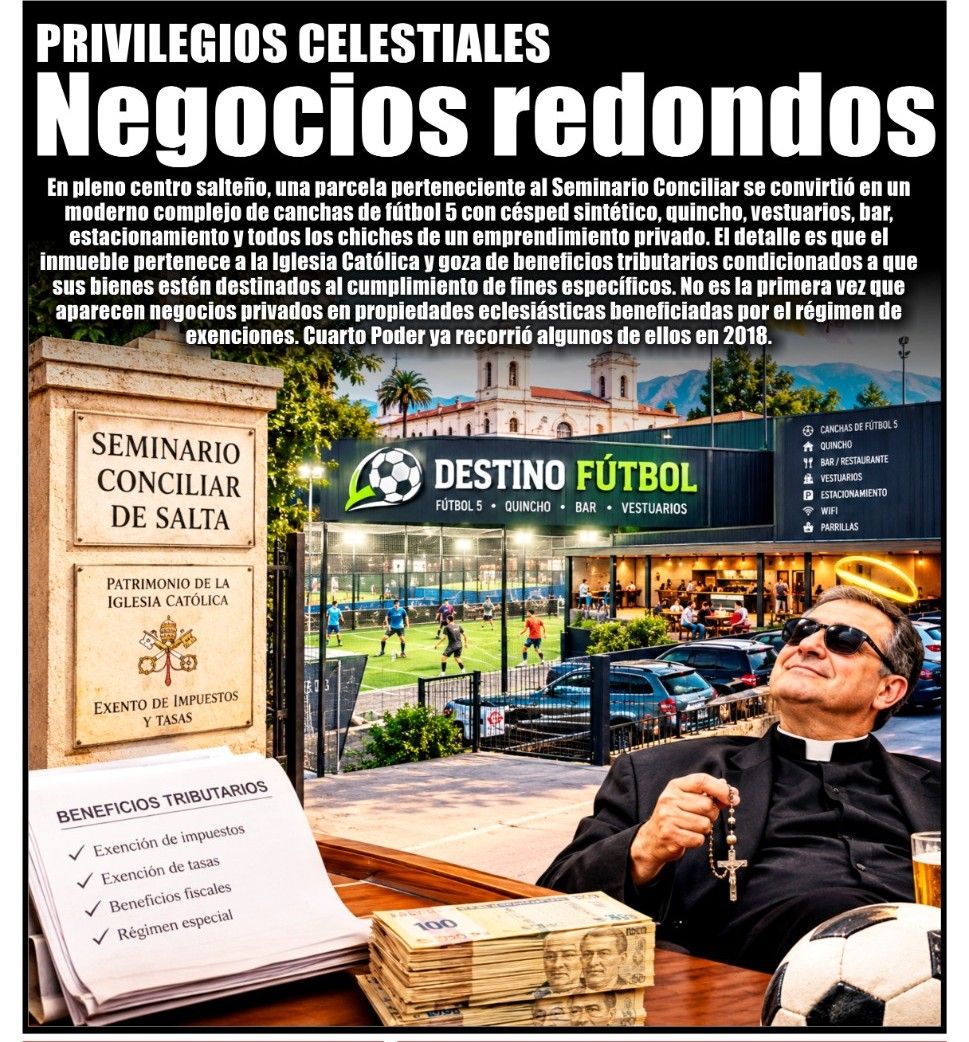
El problema aparece cuando sobre uno de esos terrenos privilegiados empieza a tomar forma un negocio que, a simple vista, no parece precisamente una obra de misericordia. Mucho menos un comedor comunitario, un espacio de contención o alguna otra actividad que pueda asociarse al culto. En el corazón de la ciudad, sobre una de las parcelas más codiciadas del mercado inmobiliario, acaba de terminarse un coqueto complejo destinado al alquiler de canchas de fútbol.
El emprendimiento se llama Destino Fútbol y está emplazado en la manzana delimitada por Zuviría, Mitre, Alsina y Necochea. Un cuadrante céntrico que cualquier desarrollador inmobiliario miraría con cariño y cualquier comerciante miraría con calculadora. Allí funcionan tres canchas de fútbol 5 con césped sintético e iluminación, además de quincho, vestuarios, bar o restaurante, estacionamiento propio, wifi, parrillas y demás comodidades necesarias para que el tercer tiempo también tenga su correspondiente ticket.
Hasta ahí, nada para objetar. Que haya nuevas canchas, que se genere actividad económica y que los salteños tengan otro lugar donde patear la pelota no debería escandalizar a nadie. El pequeño detalle —ese que convierte una cancha de fútbol en una historia periodística— es que el terreno no es de un empresario inmobiliario.
La parcela pertenece al Seminario Conciliar de Salta, es decir, a la Iglesia Católica. La propiedad comprende la totalidad de la manzana y, según los registros parcelarios, su vinculación con la institución religiosa se remonta a varios siglos, incluso a tiempos anteriores a la conformación del Estado provincial. Una tierra antigua, entonces. Y con un régimen bastante particular.
Oasis fiscal con letra chica
El beneficio tampoco es un misterio ni una concesión informal. Está escrito en la legislación salteña. El artículo 136 del Código Fiscal establece que están exentas del Impuesto Inmobiliario las parcelas de propiedad de la Iglesia Católica Apostólica Romana y de las corporaciones religiosas que estén dentro de ella, “solamente con respecto a las parcelas destinadas al cumplimiento de sus fines específicos”. La misma redacción figura en el texto actualizado del Código Fiscal publicado por el Boletín Oficial.
La frase importante, por supuesto, no es “Iglesia Católica”. Es la que viene después: fines específicos.
La norma vincula el beneficio con el destino del inmueble. El propio régimen provincial contempla beneficios específicos para el Arzobispado y las parroquias. El Ente Regulador de los Servicios Públicos, por ejemplo, mantiene un régimen de subsidio para inmuebles de titularidad del Arzobispado cuyas actividades correspondan al culto católico. Entre la normativa que el organismo identifica expresamente figuran la Ley 1621, sobre exención de pago de impuestos al Arzobispado y parroquias, y la Ley 1645, referida a las comunidades franciscanas.
Con el agua, la letra chica es todavía más explícita. El ENRESP establece que el subsidio debe solicitarse para cada inmueble y que el requisito es que corresponda a actividades de culto católico. No se trata, por lo tanto, de un “vale todo” inmobiliario celestial. El propio organismo distingue los inmuebles destinados al culto de otros usos.
La cuestión que deja planteada Destino Fútbol es bastante sencilla: si el inmueble conserva beneficios asociados a su condición y, al mismo tiempo, allí funciona una actividad comercial, ¿bajo qué concepto se encuadra ese destino dentro de los fines específicos que exige la norma?
No hace falta ponerse teológico para entenderlo. Si una cancha cobra por hora, tiene clientes, estacionamiento, vestuarios, gastronomía y todos los elementos propios de una explotación comercial, cuesta encontrar allí la clásica obra de caridad que justificaría el privilegio. Y si el negocio es de un tercero que utiliza el inmueble eclesiástico, la pregunta se vuelve todavía más interesante: ¿quién explota el emprendimiento, bajo qué modalidad y qué tratamiento tributario recibe la parcela mientras genera ingresos?
El antecedente que ya había olido a negocio
La escena, además, tiene memoria. En 2018, Cuarto Poder publicó una investigación sobre las propiedades de la Iglesia Católica salteña bajo el título “Inmobiliaria PagaDios”. El trabajo se realizó a partir del expediente 29-827292-18 de la Dirección General de Inmuebles y revisó el destino de distintas propiedades eclesiásticas que figuraban alcanzadas por beneficios impositivos.
En aquella investigación se consignó que el expediente registraba 212 propiedades de la Iglesia en la provincia y que alrededor de la mitad eran terrenos baldíos. En la ciudad de Salta aparecían 45 parcelas sin edificación. Pero el recorrido periodístico fue más allá del terreno baldío y encontró inmuebles donde funcionaban actividades bastante alejadas de la postal parroquial.
En España 716, por ejemplo, Cuarto Poder encontró una sandwichería funcionando en un inmueble perteneciente a la Arquidiócesis. En Alvarado 351, una propiedad vinculada a la Iglesia albergaba una agencia de viajes, una empresa constructora y un hostal. El trabajo también recorrió otros inmuebles incluidos en aquel expediente y puso bajo la lupa la distancia entre la finalidad específica invocada para obtener los beneficios y el uso efectivo de algunas propiedades.
El artículo de entonces incluso recogía la defensa del vicario Dante Bernacki, quien sostenía que la Iglesia no era una empresa inmobiliaria y que en sus propiedades podían desarrollarse comedores comunitarios, instalaciones deportivas y tareas de contención. El contrapunto era precisamente el destino que Cuarto Poder encontraba en algunas parcelas.
Ocho años después, aparece una cancha de fútbol con césped sintético, luces, quincho, gastronomía y estacionamiento en una nueva propiedad de la Iglesia. Quizás sea, finalmente, la concreción de aquellas instalaciones deportivas prometidas. Solo que ahora habrá que averiguar quién contiene a quién: si la actividad deportiva contiene a la comunidad o si la comunidad, a través de sus beneficios tributarios, termina conteniendo al negocio.
No es discutible que cada emprendimiento naciente en un contexto económico como el actual deba celebrarse. El punto, no obstante, es otro: los beneficios tienen una razón de ser y, en este caso, la propia norma los ata al destino específico del inmueble.
Si el terreno está exento porque está destinado a una finalidad religiosa o social, pero sobre él se instala un emprendimiento que funciona como cualquier otro negocio del mercado, la pregunta tributaria cae de maduro.
Después de todo, para el comerciante común el alquiler de una cancha es un negocio. Para el dueño del inmueble también. La diferencia es que uno de ellos empieza la partida pagando por tener el terreno y el otro puede arrancarla con una ventaja que viene escrita desde hace décadas en el Código Fiscal. La pelota, esta vez, queda del lado de Rentas.